
Publié le 6 octobre 2026
En résumé
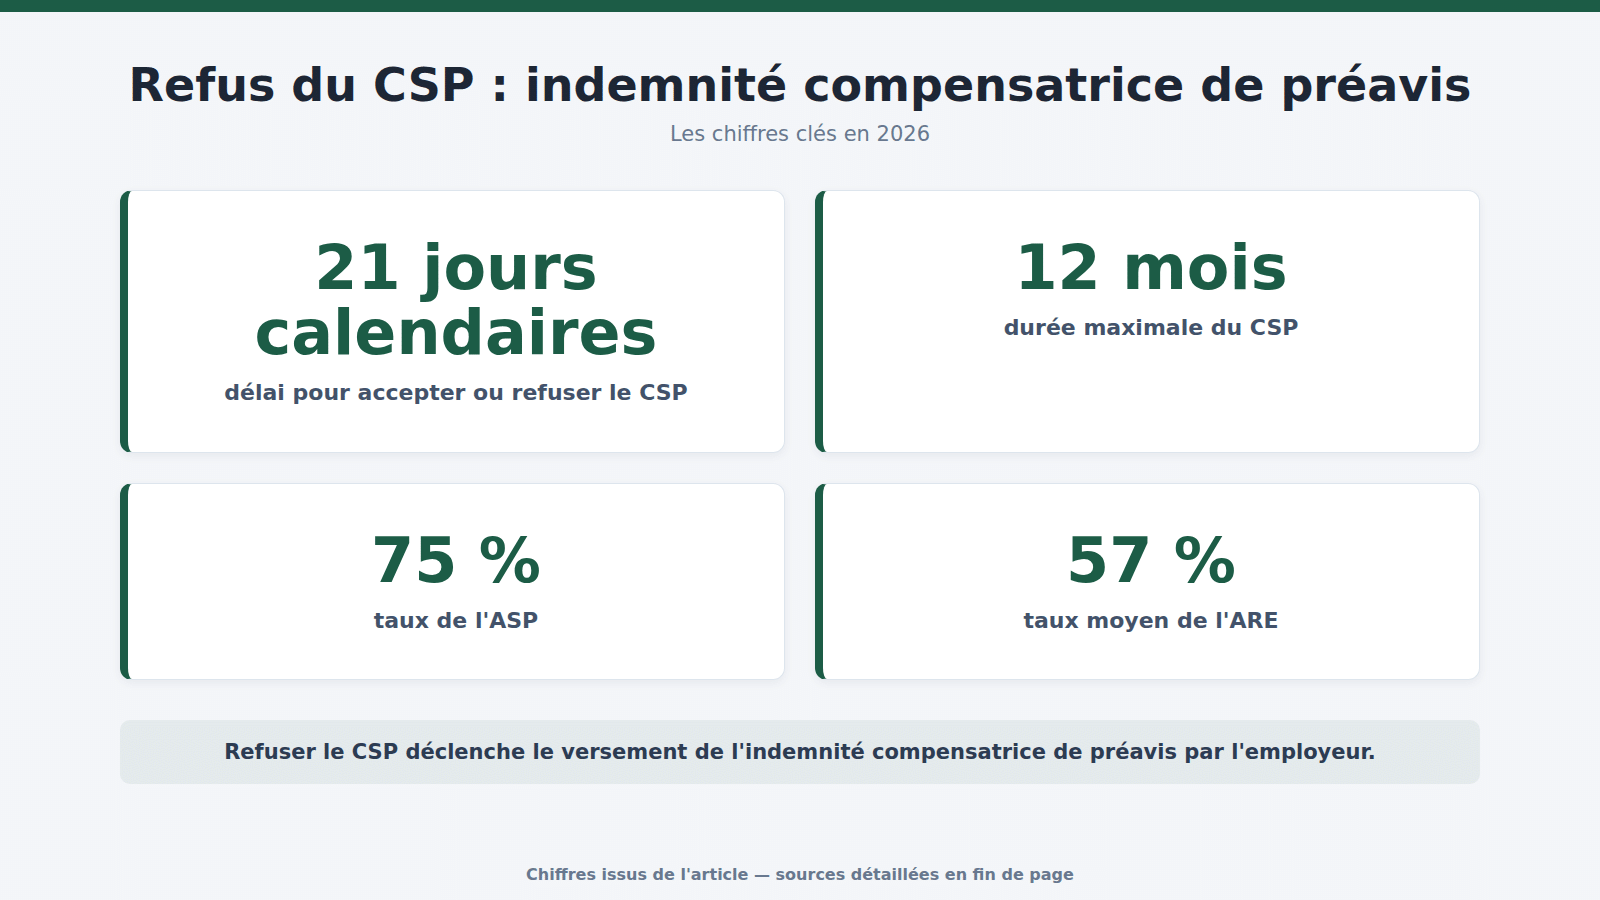
- Refuser le CSP déclenche le versement d’une indemnité compensatrice de préavis par l’employeur.
- Son montant correspond à votre salaire brut total sur la durée de votre préavis contractuel ou conventionnel.
- Le refus vous prive de l’ASP à 75 % mais ouvre droit à l’ARE classique et à ses droits cumulés.
- Simulez vos droits à France Travail et consultez un spécialiste avant de prendre votre décision.
Quand votre employeur vous propose le contrat de sécurisation professionnelle (CSP), vous avez 21 jours calendaires pour accepter ou refuser. En cas de refus du CSP, l’indemnité compensatrice de préavis est due par votre employeur, à hauteur du salaire que vous auriez perçu pendant votre préavis. Ce que beaucoup ne savent pas : ce refus change aussi la date de départ de vos allocations chômage et leur montant mensuel. Je vais vous expliquer exactement comment ça fonctionne, et pourquoi la décision mérite d’être chiffrée avant d’être prise.
J’ai accompagné des proches dans cette situation, et la même confusion revient à chaque fois : beaucoup croient qu’un refus équivaut à se priver de tous ses droits. C’est faux. Refuser le CSP n’est pas une erreur par défaut : tout dépend de votre ancienneté, de vos projets, et du calcul précis que vous faites dans les 21 jours.
Qu’est-ce que le CSP et pourquoi son refus déclenche une indemnité ?
Le contrat de sécurisation professionnelle est un dispositif proposé par France Travail (ex-Pôle Emploi) aux salariés licenciés pour motif économique dans les entreprises de moins de 1 000 salariés. Il remplace le préavis classique par une période d’accompagnement renforcé vers l’emploi ou la reconversion. Sa durée maximale est de 12 mois, financée conjointement par l’employeur et l’assurance chômage.
Lorsque vous refusez le CSP, vous restez dans le régime classique du licenciement économique. Votre préavis doit s’exécuter normalement : ou, si l’employeur préfère vous en dispenser, il vous verse une indemnité compensatrice de préavis (ICP). Cette somme correspond exactement aux salaires que vous auriez perçus pendant toute la durée du préavis. La rupture du contrat de travail intervient à l’issue de ce préavis, effectué ou compensé.
L’ouverture de vos droits à l’ARE (allocation de retour à l’emploi) débute à cette date de rupture. En cas de refus du CSP, vous ne pouvez pas intégrer le dispositif ultérieurement : c’est une décision définitive. Raison de plus pour prendre le temps d’analyser les deux scénarios avant la fin du délai.
Comment est calculée l’indemnité compensatrice de préavis en cas de refus du CSP ?
Le montant de l’ICP correspond au salaire brut total que vous auriez perçu si vous aviez effectué votre préavis. La base de calcul inclut le fixe mensuel et tous les éléments de rémunération récurrents : primes régulières, avantages en nature et autres compléments habituels. Calculer l’ICP sur le seul salaire fixe est une erreur fréquente : et contestable.
Exemple concret : salaire brut mensuel de 2 800 euros, préavis de 2 mois. L’ICP s’élève à 5 600 euros bruts. Sur cette somme, les cotisations sociales s’appliquent comme sur un salaire ordinaire (charges salariales et patronales), et elle entre dans l’assiette de l’impôt sur le revenu. Ce n’est pas une prime exonérée.
La durée du préavis retenue est celle prévue par votre contrat, votre convention collective, ou à défaut par la loi. Pour un non-cadre : 1 mois avant 2 ans d’ancienneté, 2 mois au-delà. Pour un cadre : souvent 3 mois selon la convention. Certaines conventions collectives sont plus favorables : vérifiez la vôtre avant toute chose, car la différence peut représenter plusieurs milliers d’euros.
Attention : l’ICP et l’exécution du préavis s’excluent mutuellement. Si vous travaillez votre préavis, aucune ICP n’est due. Si l’employeur vous en dispense, le versement de l’ICP est obligatoire. Une dispense sans versement est une faute de l’employeur, que vous pouvez contester devant le conseil de prud’hommes.
Refuser le CSP ou l’accepter : le comparatif qui tranche
C’est la vraie décision à prendre dans les 21 jours. Les deux options ont des conséquences financières et pratiques très différentes selon votre profil. Voici ce qui change réellement dans chaque scénario.
Ce que vous perdez en refusant le CSP
En refusant, vous passez à côté de l’allocation de sécurisation professionnelle (ASP), versée pendant 12 mois à 75 % du salaire journalier de référence. L’ARE classique est calculée à environ 57 % en moyenne. Sur un salaire de référence de 2 500 euros nets, l’écart atteint 450 euros par mois, soit 5 400 euros sur la durée totale du dispositif : une différence non négligeable.
Vous perdez aussi l’accès aux actions de formation prioritaires, au bilan de compétences financé, et à un référent dédié pour votre reclassement. Pour un salarié qui a besoin d’une reconversion structurée, c’est un accompagnement à reconstruire autrement, souvent à ses propres frais.
Ce que vous gagnez en refusant le CSP
En refusant, vous percevez directement l’indemnité compensatrice de préavis sur votre compte. En acceptant le CSP, l’employeur verse une contribution équivalente à France Travail : pas à vous. Vous gardez aussi une liberté totale dans votre recherche d’emploi, sans obligation de participer à des actions d’accompagnement ni de justifier vos démarches à un référent.
La durée des droits ARE peut également être plus favorable. Elle dépend de votre historique de cotisation : jusqu’à 24 mois (ou 36 mois pour les plus de 53 ans), contre 12 mois maximum pour le CSP. Si vous avez accumulé des droits importants, l’ARE classique vous couvre sur une période plus longue.
Le délai de carence après refus du CSP
Après un refus et la perception de l’ICP, un délai de carence spécifique s’applique avant le démarrage de l’ARE. Ce délai est calculé sur les indemnités supra-légales perçues à la rupture. Mon conseil : demandez une simulation précise à France Travail avant de décider : ce délai peut repousser votre premier versement de plusieurs semaines, voire plusieurs mois selon votre situation.
À qui s’adresse vraiment le refus du CSP ?
Le refus du CSP concerne en premier lieu les salariés qui ont un projet professionnel défini : un autre emploi en vue, une création d’entreprise bien préparée, ou une formation déjà financée par ailleurs. Dans ces cas, l’accompagnement CSP n’apporte pas grand-chose de concret, et l’ICP représente un apport immédiat directement utile.
Les salariés avec une ancienneté élevée ont souvent intérêt à refuser : l’ICP peut représenter plusieurs mois de salaire. Combinée à une indemnité de licenciement conséquente, la somme perçue à la rupture peut financer une période de transition dans de bonnes conditions : à condition d’avoir préparé la suite avant de signer.
À l’inverse, le CSP est particulièrement pertinent pour les salariés en reconversion, ceux dont le secteur est sous tension, ou ceux qui n’ont pas de visibilité sur leur prochain emploi. L’accompagnement individualisé et le taux d’indemnisation supérieur compensent largement l’absence d’ICP dans ces configurations. Sur les aspects liés aux droits à la retraite ou à des situations sociales complexes, je vous renvoie à un conseiller spécialisé : les cas personnels divergent trop pour une réponse générique.
Les aspects financiers du refus : ce que vous touchez concrètement
En refusant le CSP, votre solde de tout compte comprend plusieurs postes distincts. D’abord, l’indemnité légale ou conventionnelle de licenciement, obligatoire à partir de 8 mois d’ancienneté. Ensuite, l’ICP si vous êtes dispensé de préavis. Et enfin, l’indemnité compensatrice de congés payés pour les jours acquis non pris.
Côté fiscalité : l’ICP est entièrement imposable à l’impôt sur le revenu. L’indemnité légale de licenciement est exonérée dans la limite du montant légal ou de deux fois la rémunération annuelle brute (plafond à 6 fois le plafond annuel de la Sécurité sociale). Au-delà, l’excédent est taxable. Si la rupture intervient en fin d’année, anticipez l’effet sur votre déclaration.
Les allocations ARE perçues après le refus sont elles aussi imposables. Elles entrent dans le revenu imposable de l’année de perception. Estimez votre revenu global sur l’année de rupture pour éviter une mauvaise surprise fiscale en année N+1 : surtout si l’ICP et les premières allocations se cumulent sur le même exercice.
Mon conseil concret : demandez à votre service RH un tableau écrit détaillé de toutes les sommes dues dans les deux scénarios avant de prendre votre décision. Les erreurs de calcul existent, même de bonne foi. Vérifiez chaque ligne avant de signer le solde de tout compte : passé 6 mois sans réserves, sa valeur libératoire est définitive.
Les 10 pièges du refus du CSP à éviter
Piège 1 : croire que refuser le CSP supprime tous les droits chômage
Refuser le CSP ne vous prive pas de l’ARE classique. Vous continuez à bénéficier des allocations chômage standard à l’issue de votre préavis, sous réserve des conditions d’affiliation. C’est l’erreur la plus répandue : beaucoup assimilent le refus à une démission. C’est faux, et cette confusion peut pousser à accepter le CSP par peur, sans en évaluer vraiment les contreparties.
Piège 2 : ne pas vérifier sa convention collective avant de signer
La durée du préavis prévue par votre convention collective peut largement dépasser le minimum légal. Certaines conventions prévoient quatre à six mois de préavis pour les cadres. La différence sur le montant de l’ICP peut dépasser 10 000 euros. Ne laissez pas cet avantage sur la table faute d’avoir lu votre convention.
Piège 3 : accepter une ICP calculée uniquement sur le fixe
L’ICP doit intégrer tous les éléments habituels de rémunération : commissions, primes régulières, avantages en nature. Un calcul limité au salaire fixe de base est contestable. Si votre employeur omet des éléments variables récurrents, demandez une rectification par écrit : et conservez vos fiches de paie pour étayer la demande.
Piège 4 : signer le solde de tout compte sans réserves
Une fois signé sans réserves, le solde de tout compte a une valeur libératoire après six mois. Si une erreur est découverte après ce délai, les recours sont très limités. Prenez le temps de vérifier chaque ligne : ou faites-le vérifier par un avocat en droit social avant de signer.
Piège 5 : négliger l’impact fiscal de l’ICP sur l’année en cours
Une ICP perçue en décembre s’ajoute à tous vos revenus de l’année et peut vous faire basculer dans une tranche d’imposition supérieure. Utilisez le simulateur de l’administration fiscale ou consultez un expert-comptable pour anticiper cet effet avant de décider de la date de rupture effective.
Piège 6 : sous-estimer la valeur réelle de l’accompagnement CSP
Refuser par réflexe, sans avoir de projet défini, est une erreur fréquente. L’ASP versée à 75 % combinée à un accompagnement professionnel personnalisé représente une valeur concrète. Si votre secteur est en difficulté ou que votre employabilité est limitée à court terme, le CSP peut transformer 12 mois de transition en véritable tremplin.
Piège 7 : bâtir un projet uniquement sur l’ICP
L’ICP est un versement unique, pas un revenu récurrent. Si votre recherche d’emploi ou votre projet entrepreneurial s’étire au-delà de trois ou quatre mois, cette somme sera épuisée. Sécurisez d’autres ressources en parallèle avant de compter sur l’ICP comme seul filet financier pour votre transition.
Piège 8 : oublier les accords d’entreprise
Au-delà de la convention collective, certains accords d’entreprise prévoient des indemnités supplémentaires en cas de licenciement économique. Relisez vos accords collectifs et votre contrat de travail dans le détail : votre employeur n’est pas tenu de vous les signaler spontanément lors de la remise du dossier CSP.
Piège 9 : décider sans simuler ses droits ARE
France Travail met à disposition un simulateur de droits en ligne. Avant de refuser ou d’accepter, calculez votre montant ARE et comparez-le avec l’ASP du CSP. La différence chiffrée sur 12 mois est souvent l’élément décisif : et elle peut surprendre dans un sens comme dans l’autre selon votre salaire de référence et votre ancienneté.
Piège 10 : laisser passer le délai sans décision consciente
Passé 21 jours, le refus devient automatique. Ce peut être votre choix : mais ce ne doit pas être un oubli. Commencez votre analyse dès la remise du dossier : rassemblez les chiffres, simulez vos droits, consultez si nécessaire. Décider dans les dernières 24 heures, sous pression, est rarement la meilleure façon d’aborder une décision à plusieurs milliers d’euros.
Comment prendre une décision éclairée sur le refus du CSP ?
La question que je pose en premier à ceux qui me consultent sur ce sujet est directe : avez-vous une piste concrète pour votre prochain emploi ? Si la réponse est oui : ou presque -, le refus du CSP avec perception de l’ICP est souvent la voie la plus directe. Si la réponse est non, l’accompagnement CSP mérite une évaluation sérieuse plutôt qu’un rejet automatique.
Je vous conseille de procéder en trois étapes avant de décider. D’abord, demandez à votre RH un récapitulatif écrit de toutes les sommes dues dans les deux scénarios. Ensuite, faites une simulation ARE sur le site de France Travail et comparez avec le montant de l’ASP. Enfin, évaluez votre projet professionnel avec honnêteté : avez-vous besoin des 12 mois d’accompagnement structuré, ou êtes-vous en mesure de gérer seul votre transition ?
Sur les aspects fiscaux et les droits sociaux complexes : notamment si votre ancienneté est longue ou si votre indemnité de licenciement est élevée : consultez un avocat en droit du travail ou un conseiller France Travail. Les enjeux peuvent dépasser 15 000 euros selon les situations. Une consultation d’une heure est un investissement très rentable face à ce type de somme.
Le refus du CSP est une option légitime et souvent avantageuse pour les profils mobiles et les salariés avec un projet clair. L’acceptation est un filet de sécurité précieux pour ceux qui en ont besoin. Dans les deux cas, la qualité de votre décision dépend directement de la qualité des informations que vous aurez rassemblées avant la fin du délai de 21 jours.
Sources : Service-Public.fr · impots.gouv.fr.
Écrit par Antoine Delcourt
Analyste marchés indépendant, Antoine Delcourt suit les actions européennes depuis plus de dix ans. Sur Boursofinance, il décrypte l analyse technique, les figures chartistes et les valeurs de la cote de Paris.
Les contenus de Boursofinance sont publiés à titre d'information et de pédagogie. Ils ne constituent ni un conseil en investissement personnalisé, ni une incitation à acheter ou vendre des instruments financiers. Investir en bourse comporte un risque de perte en capital.
Comments are closed.