
Publié le 13 octobre 2026
L’indicateur ATR (Average True Range) mesure la volatilité d’un actif financier sur une période définie. Beaucoup d’investisseurs pensent qu’il indique la direction du marché : c’est une erreur fréquente. L’ATR dit uniquement à quel point les prix bougent, pas dans quel sens ils vont.
Qu’est-ce que l’indicateur ATR ?
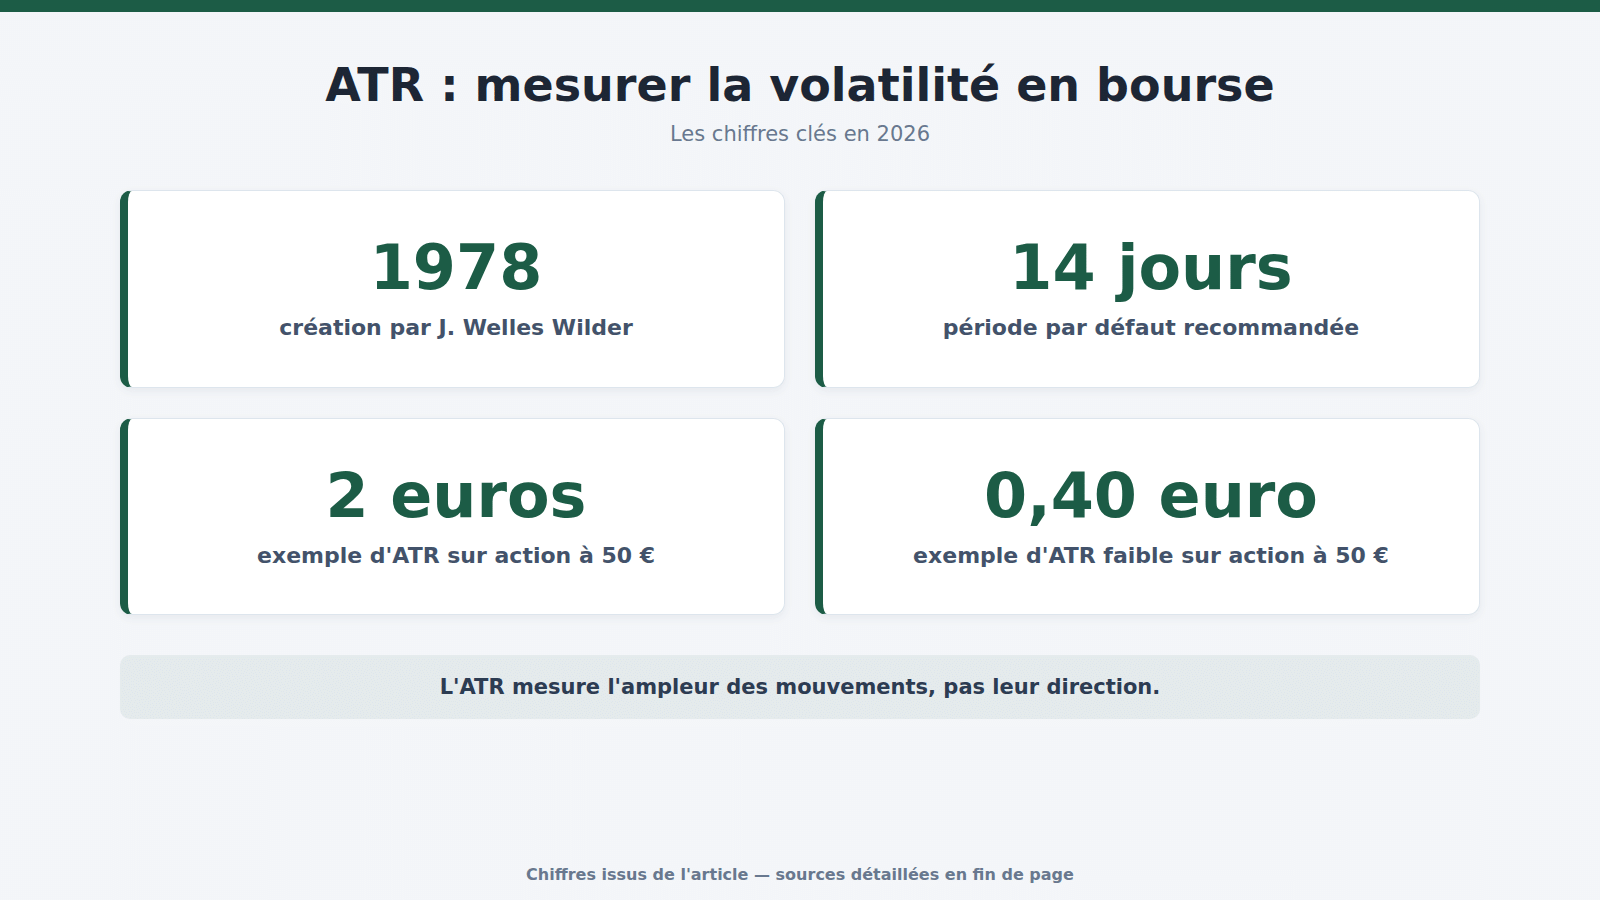
J. Welles Wilder a créé l’ATR en 1978 dans son ouvrage de référence sur les systèmes de trading. L’idée de départ était simple : les indicateurs classiques de volatilité ignoraient les gaps entre séances. L’ATR corrige ce problème en intégrant ces écarts dans son calcul.
Le True Range (TR) correspond au plus grand des trois écarts suivants : entre le plus haut et le plus bas du jour, entre la clôture précédente et le plus haut du jour, entre la clôture précédente et le plus bas du jour. L’ATR est ensuite la moyenne lissée de ces True Range sur N périodes.
Par défaut, la période retenue est 14 jours. C’est la valeur que Wilder lui-même recommandait, et elle reste la plus utilisée en pratique sur les marchés actions comme sur les indices.
Comment interpréter la valeur de l’ATR ?
Un ATR élevé indique que le prix de l’actif oscille fortement d’une séance à l’autre. Un ATR faible, au contraire, traduit une période de consolidation et de faible volatilité. Je l’utilise comme baromètre avant d’entrer en position : si l’ATR est exceptionnellement bas, une explosion de volatilité est souvent imminente.
Prenons un exemple concret. Sur une action cotée à 50 euros avec un ATR à 2 euros, le marché bouge en moyenne de 2 euros par jour. Sur une action à 50 euros avec un ATR à 0,40 euro, les mouvements sont anémiques. Ces deux situations exigent des approches très différentes.
L’ATR s’exprime dans la devise de l’actif, ce qui le rend peu comparable d’un titre à un autre. Pour comparer la volatilité de deux actions de prix différents, certains traders calculent l’ATR en pourcentage du cours. C’est une adaptation utile que j’applique régulièrement.
Faut-il s’inquiéter quand l’ATR monte brutalement ? Pas nécessairement. Cela signifie que le marché bouge fort, ce qui crée à la fois des opportunités et des risques accrus. L’ATR n’est pas un signal d’achat ou de vente, simplement un indicateur de contexte.
Comment utiliser l’ATR pour placer ses stops ?
C’est là que l’ATR révèle toute son utilité pratique. Placer un stop-loss trop serré sur un actif volatile, c’est se faire éjecter de position avant même que le mouvement anticipé ne se produise. J’ai fait cette erreur de nombreuses fois en début de pratique.
La méthode classique consiste à multiplier l’ATR par un coefficient, souvent 1,5 ou 2, pour définir la distance du stop. Si l’ATR est de 3 euros et que j’utilise un multiplicateur de 2, je place mon stop à 6 euros du point d’entrée. Ce stop est ancré dans la réalité du mouvement du marché, pas dans une intuition arbitraire.
Mon conseil : ne jamais fixer un stop à moins d’un ATR du cours d’entrée. En dessous de ce seuil, le bruit naturel du marché suffira à déclencher votre ordre de protection, même si votre analyse est correcte.
ATR et gestion de position : le lien souvent négligé
L’ATR intervient aussi dans le calcul de la taille de position. Plus un actif est volatile, plus le risque en euros par unité est élevé. Pour maintenir un risque constant sur chaque trade, il faut donc réduire la quantité d’actions ou de contrats achetés quand l’ATR grimpe.
Cette approche, parfois appelée position sizing par la volatilité, est utilisée par de nombreux fonds quantitatifs. Elle permet de ne pas sur-exposer son capital sur des actifs qui bougent de façon erratique. Je vous conseille de l’appliquer systématiquement dès que vous comparez deux actifs de volatilité différente.
En 2026, avec des marchés marqués par des épisodes de forte volatilité liés aux décisions des banques centrales et aux tensions géopolitiques, l’ATR est devenu un outil de gestion du risque encore plus pertinent qu’avant. Ignorer la volatilité réelle d’un actif, c’est trader à l’aveugle.
Quelles sont les limites de l’indicateur ATR ?
L’ATR est un indicateur retardé : il mesure la volatilité passée, pas future. Une période calme peut basculer en forte agitation du jour au lendemain, et l’ATR mettra plusieurs séances à le refléter pleinement.
Il ne se suffit pas à lui-même. Associé à un indicateur de tendance comme une moyenne mobile ou à un oscillateur comme le RSI, il devient bien plus exploitable. Seul, il donne un contexte, pas un signal.
Enfin, l’ATR ne distingue pas la volatilité haussière de la volatilité baissière. Un actif qui monte de 4% chaque jour affiche un ATR élevé, tout comme un actif qui chute de 4% chaque jour. Cette limite confirme qu’il faut croiser l’ATR avec d’autres outils avant toute décision.
Écrit par Antoine Delcourt
Analyste marchés indépendant, Antoine Delcourt suit les actions européennes depuis plus de dix ans. Sur Boursofinance, il décrypte l analyse technique, les figures chartistes et les valeurs de la cote de Paris.
Les contenus de Boursofinance sont publiés à titre d'information et de pédagogie. Ils ne constituent ni un conseil en investissement personnalisé, ni une incitation à acheter ou vendre des instruments financiers. Investir en bourse comporte un risque de perte en capital.
Comments are closed.